Безпека Запорізької області: атаки та охорона праці
27.10.2026
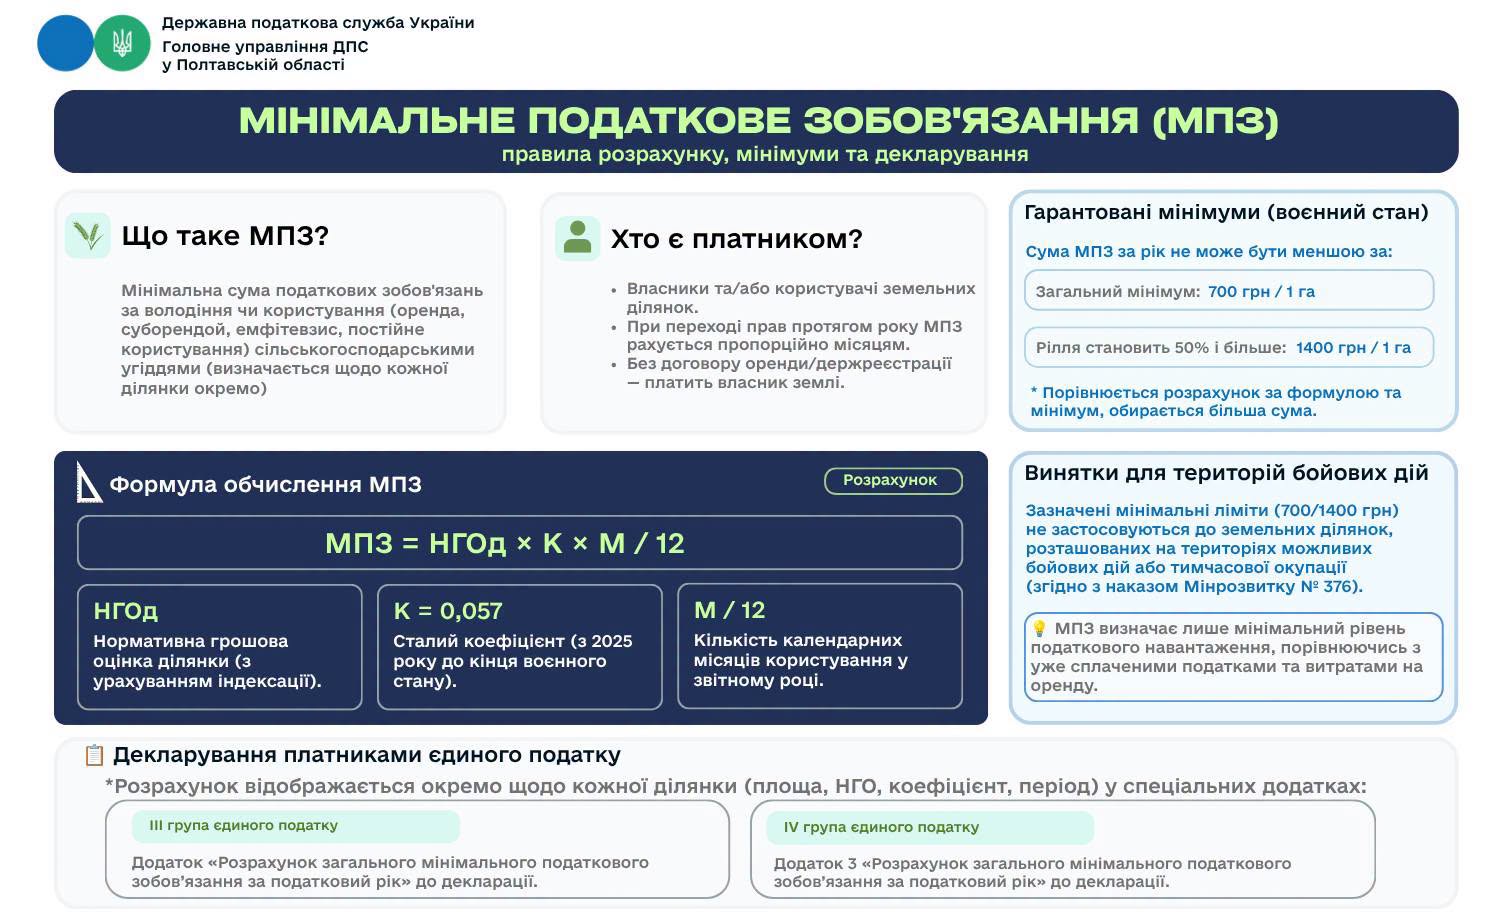
Мінімальне податкове зобов’язання (МПЗ) — це мінімальна сума податкових зобов’язань, пов’язана з володінням або користуванням сільськогосподарськими угіддями. Його розраховують окремо для кожної земельної ділянки. Платниками є власники та користувачі землі, зокрема орендарі, суборендарі, емфітевти та постійні користувачі.
Хто визначає МПЗ. Мінімальне податкове зобов’язання визначають власники та/або користувачі ділянок. Якщо право власності чи користування переходить протягом року, МПЗ розраховують пропорційно: попередній землекористувач — за період до місяця припинення права, новий — починаючи з місяця набуття права за умови державної реєстрації. Якщо агровиробник користується землею фізичних осіб без договору оренди та без держреєстрації, обов’язок сплачувати МПЗ залишається за власником такої ділянки.
Формула розрахунку. Для ділянки, нормативну грошову оцінку (НГО) якої проведено, МПЗ = НГОд × К × М / 12, де НГОд — нормативна грошова оцінка з урахуванням коефіцієнта індексації; К — коефіцієнт (з 2025 року до кінця року припинення воєнного стану застосовується 0,057); М — кількість календарних місяців володіння, оренди або користування.
Мінімуми та території бойових дій. Під час воєнного стану річна сума МПЗ не може бути меншою за 700 грн з 1 га, а для ділянок, де частка ріллі становить 50% і більше, — 1400 грн з 1 га. Ці ліміти не застосовують до земель на територіях можливих бойових дій або тимчасової окупації за офіційним Переліком (наказ Мінрозвитку № 376). Під час розрахунку суму за формулою порівнюють із мінімально допустимим значенням і обирають більшу.
Які платежі враховуються. МПЗ не означає, що платник має додатково сплатити всю розраховану суму понад уже сплачені податки. Механізм передбачає порівняння розрахованого МПЗ із сумою податків, зборів та витрат на оренду земельних ділянок. Отже, мінімальне податкове зобов’язання визначає мінімальний рівень податкового навантаження від використання сільськогосподарських земель.
Декларування. Платники єдиного податку відображають розрахунок загального МПЗ у спеціальних додатках до декларацій окремо щодо кожної ділянки із зазначенням площі, НГО, коефіцієнта та періоду користування. Платники ЄП ІІІ групи подають додаток «Розрахунок загального мінімального податкового зобов’язання за податковий (звітний) рік» до декларації. Платники ЄП IV групи — Додаток 3 з аналогічним розрахунком. Детальніше про застосування МПЗ: https://tax.gov.ua/baneryi/onlayn-navchannya/ediniy-podatok/yuridichni-osobi/ediniy-podatok-dlya-platnikiv-tretoi-grupi/osoblivosti-spravlyannya/1058189.html
Головне управління ДПС у Полтавській області