Пожежа в Капітанівці: рятувальники та благоустрій загасили вогонь
29.09.2026
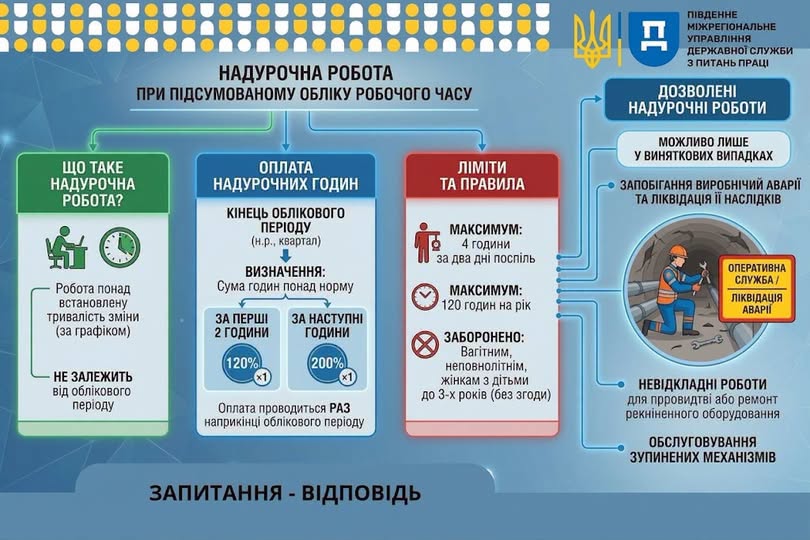
Чи вважається надурочною робота понад установлену тривалість робочого дня при підсумованому обліку робочого часу? Це одне з найпоширеніших запитань у сфері трудового права. Відповідь: ні, не в усіх випадках. Підсумований облік робочого часу має свої особливості, і сам факт перевищення тривалості роботи в окремий день не завжди означає наявність надурочних годин.
При підсумованому обліку робочого часу визначальним є не перевищення тривалості роботи в окремий день, а співвідношення фактично відпрацьованого працівником часу із встановленою для нього нормою робочого часу за весь обліковий період. Тобто важливо, скільки годин працівник відпрацював за обліковий період — місяць, квартал або інший строк, визначений колективним договором чи правилами внутрішнього трудового розпорядку.
Відповідно до статті 61 Кодексу законів про працю України (далі — КЗпП України), на безперервно діючих підприємствах, в установах, організаціях, а також на окремих видах робіт, де за умовами виробництва (роботи) неможливо дотримуватися встановленої для відповідної категорії працівників щоденної або щотижневої тривалості робочого часу, допускається запровадження підсумованого обліку робочого часу. При цьому тривалість робочого часу за обліковий період не повинна перевищувати нормального числа робочих годин.
Такий режим обліку дозволяє розподіляти робочий час у межах облікового періоду таким чином, що в окремі дні тривалість роботи може бути більшою, а в інші — меншою. Тому сам факт роботи понад звичайну тривалість робочого дня ще не свідчить про наявність надурочних годин. Наприклад, якщо за графіком передбачено 10 годин у понеділок і 6 годин у вівторок, це не є порушенням, якщо загальна кількість годин за обліковий період не перевищує норму.
Частиною третьою статті 106 КЗпП України передбачено, що у разі підсумованого обліку робочого часу як надурочні оплачуються всі години, відпрацьовані понад встановлений робочий час в обліковому періоді. Це означає, що оплата надурочних годин здійснюється не за кожен випадок перевищення денної норми, а за підсумками всього облікового періоду.
Отже, остаточна кількість надурочних годин при підсумованому обліку робочого часу визначається за результатами відповідного облікового періоду. Якщо фактично відпрацьований працівником час не перевищує встановленої для нього норми за цей період, більша тривалість роботи в окремі дні сама по собі не утворює надурочних годин. У такому разі додаткової оплати як за надурочну роботу не виникає.
Якщо ж після закінчення облікового періоду фактично відпрацьований час перевищує встановлену норму, години такого перевищення є надурочними та підлягають оплаті відповідно до статті 106 КЗпП України. Важливо вести точний облік робочого часу, адже саме на його підставі розраховуються надурочні години. Роботодавець має забезпечити достовірний облік і ознайомити працівників із графіком роботи.
Для працівників це означає, що не варто автоматично вимагати оплату за кожну годину, відпрацьовану понад щоденну норму, якщо запроваджено підсумований облік. Водночас якщо за обліковий період виникло перевищення норми, ці години мають бути оплачені як надурочні. У разі спорів слід звертатися до первинної профспілкової організації, інспекції праці або суду. Юридична консультація допоможе правильно застосувати норми КЗпП України та захистити трудові права.
Таким чином, підсумований облік робочого часу не скасовує гарантій щодо оплати надурочних годин, але змінює порядок їх визначення. Ключовим є обліковий період і норма робочого часу за цей період. Якщо перевищення немає — надурочних годин немає. Якщо перевищення є — вони оплачуються за статтею 106 КЗпП України. Це роз’яснення допоможе і працівникам, і роботодавцям уникнути помилок у трудових відносинах.